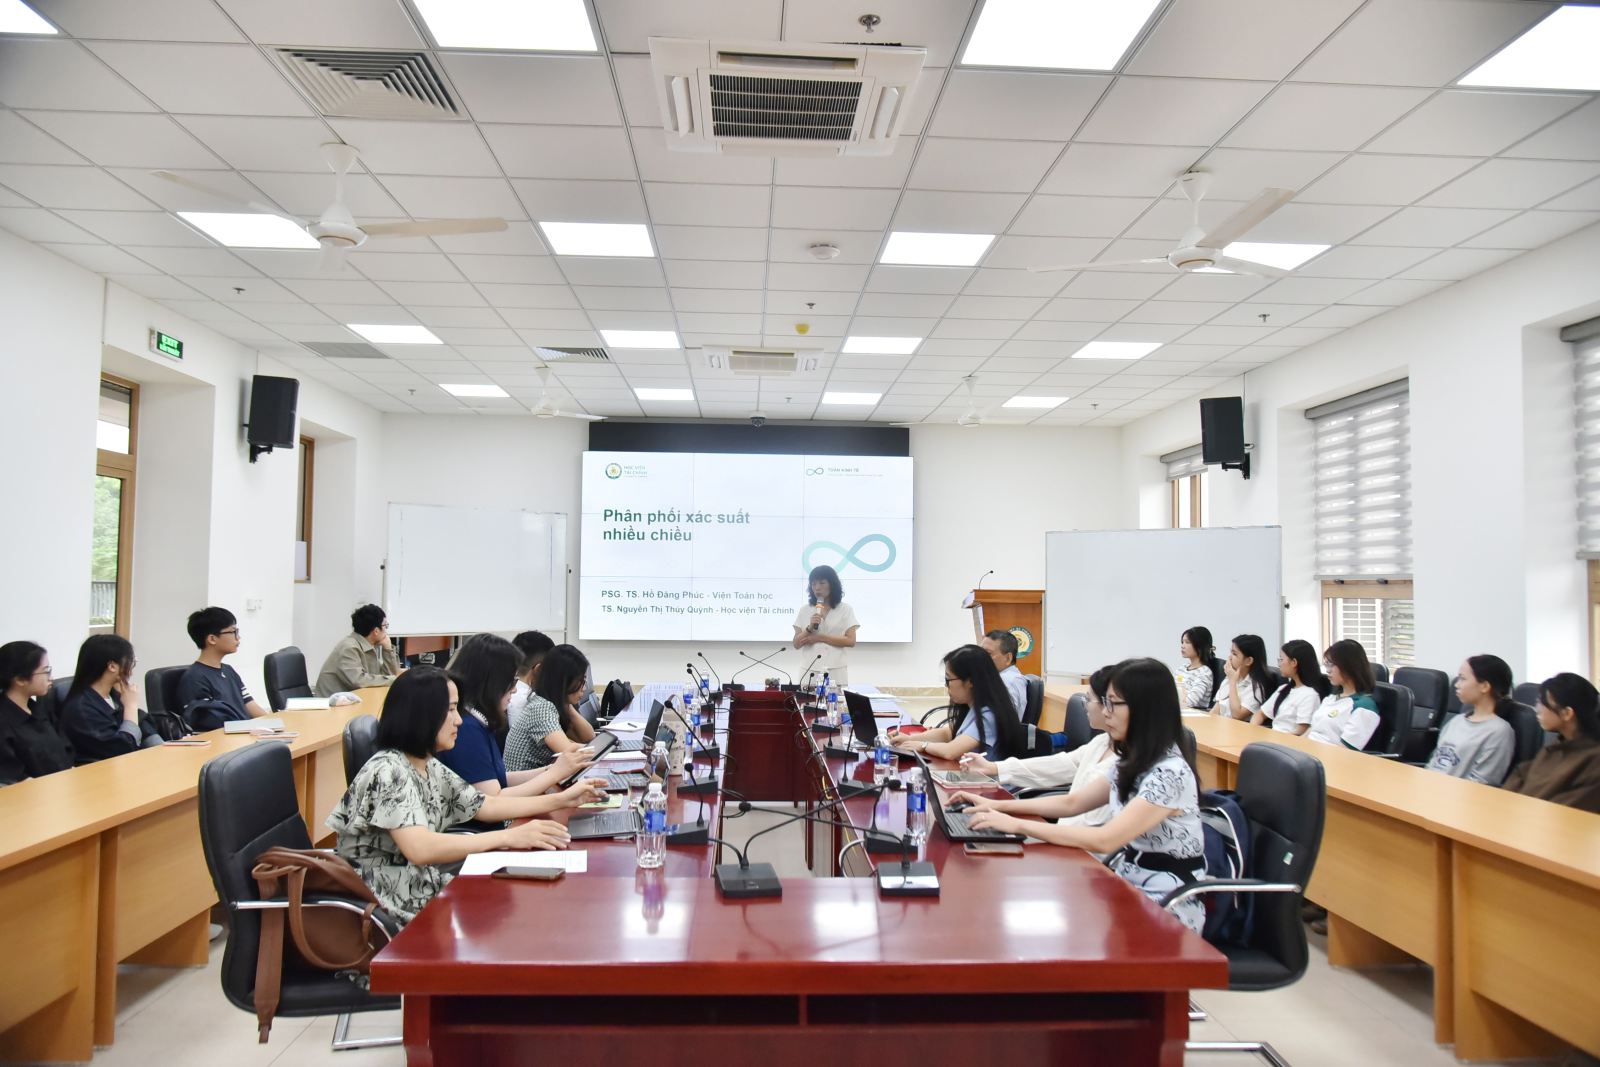
Đại biểu tham dự
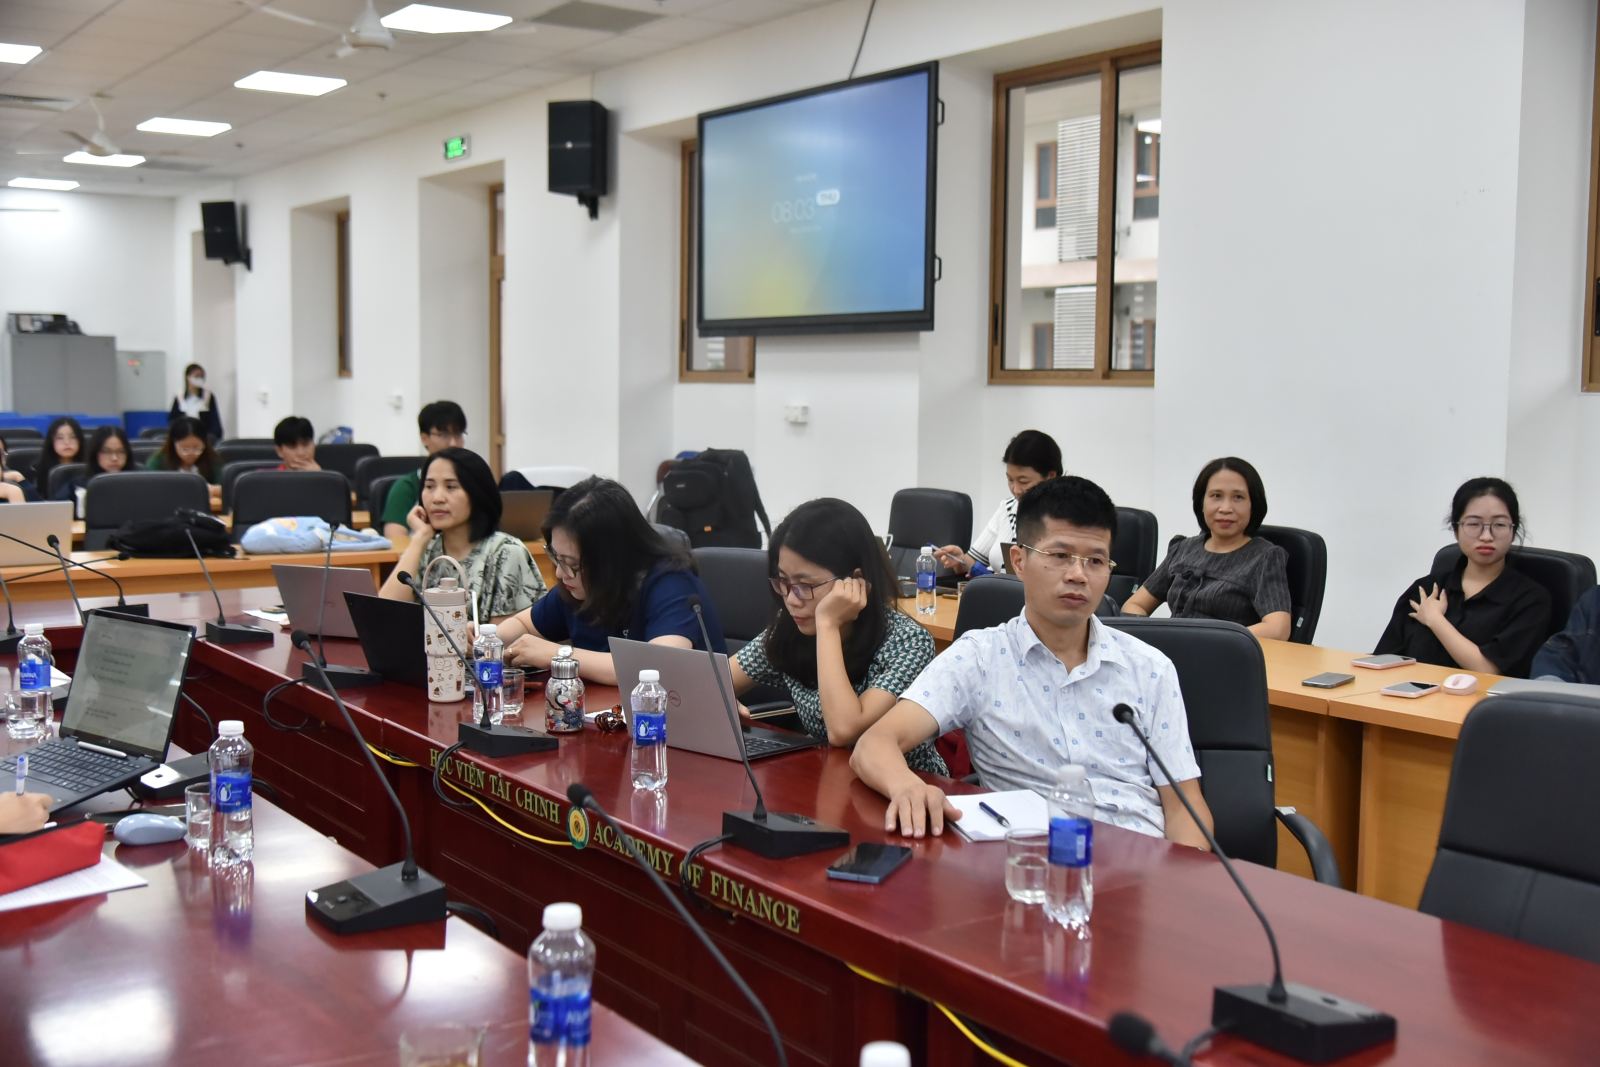
Chương trình có sự tham dự của các giảng viên khoa Cơ bản, khoa Kế toán và các nghiên cứu viên, sinh viên ngành Toán kinh tế, Học viện Tài chính.
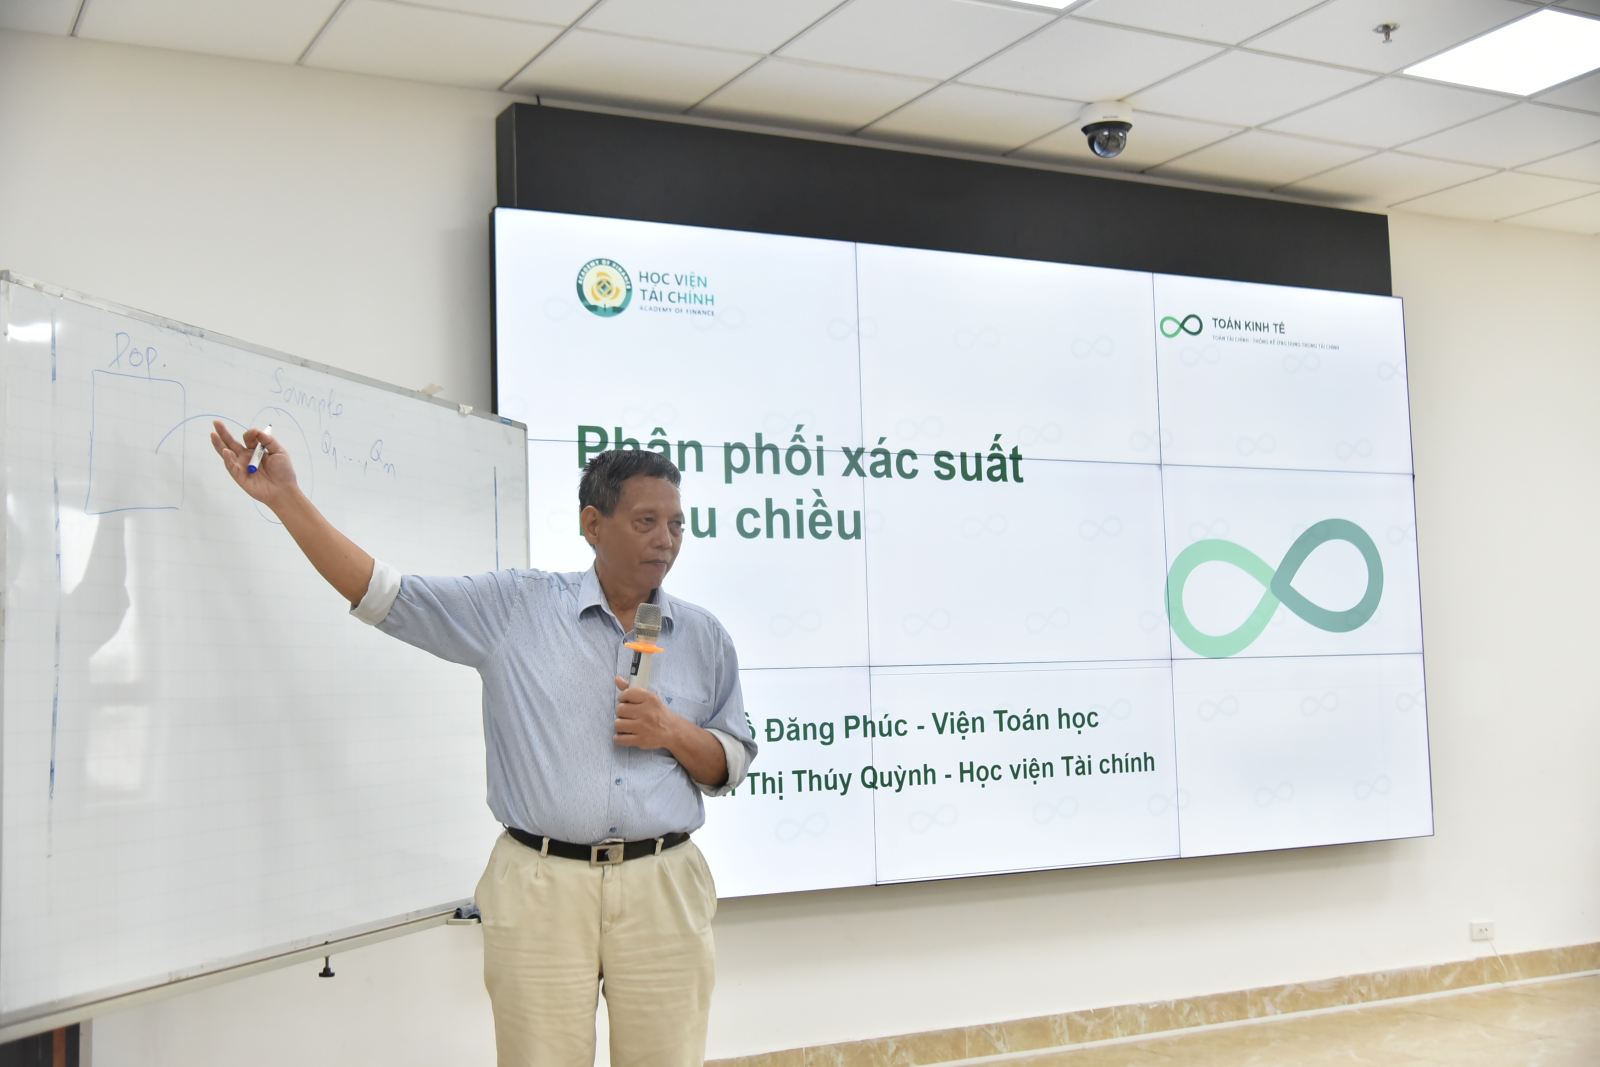
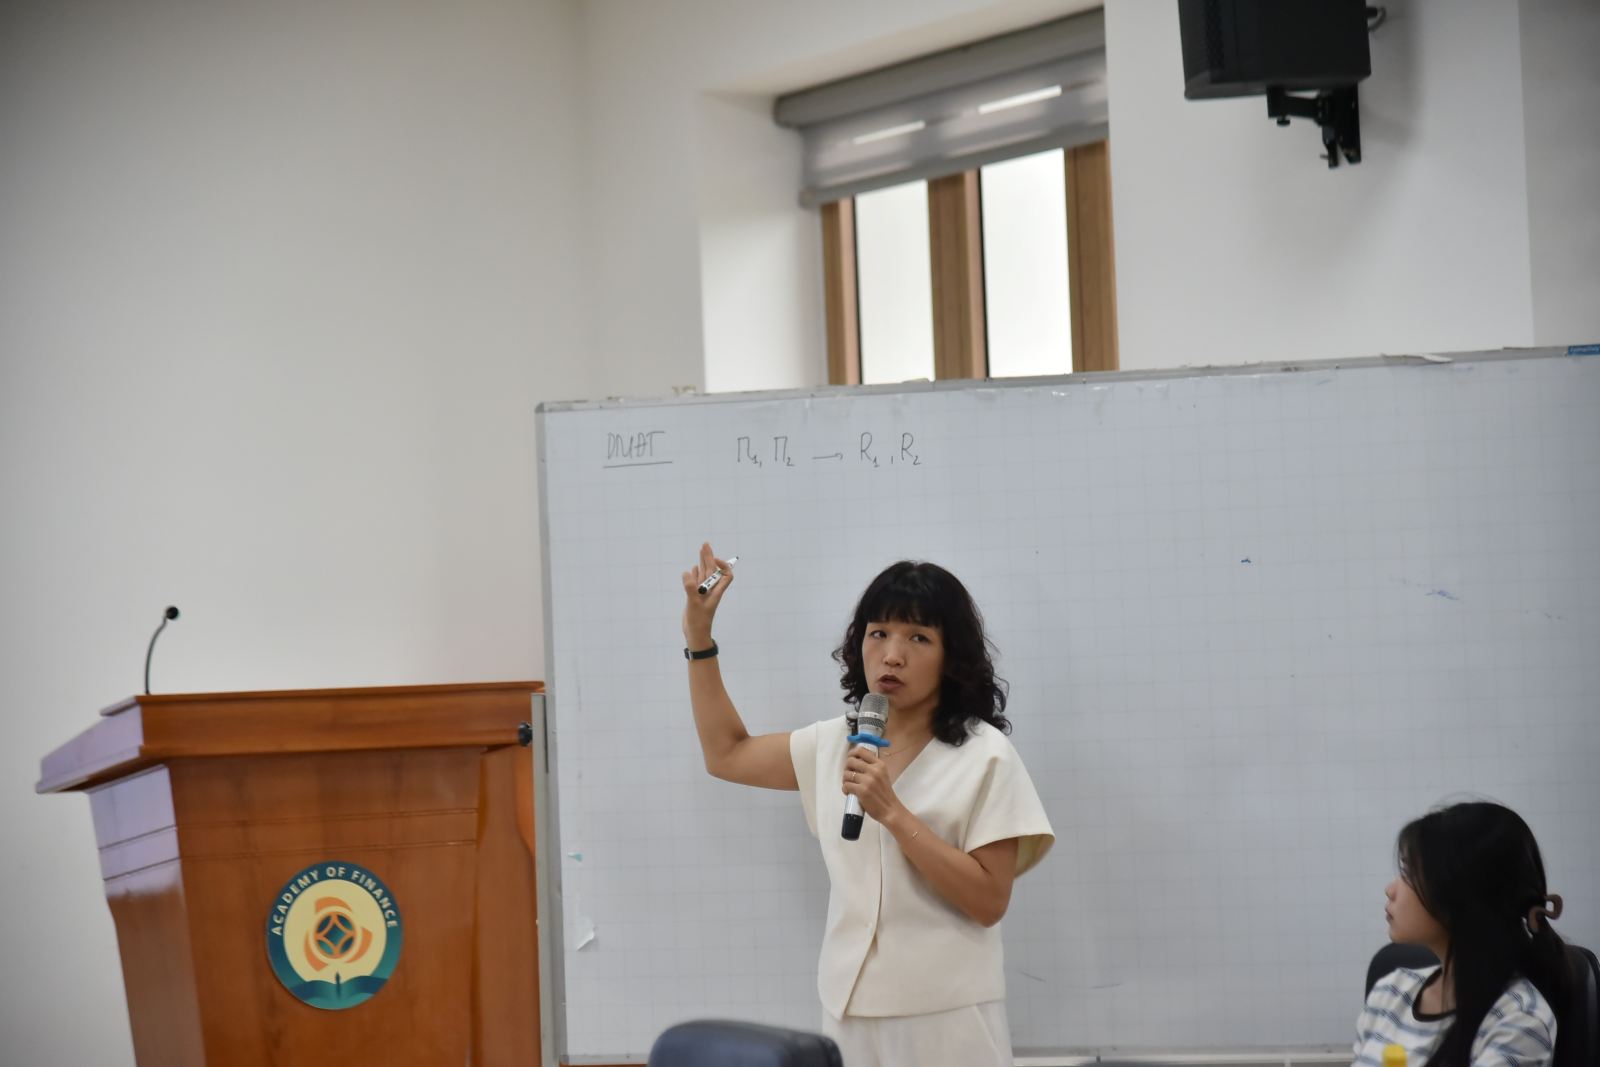
PGS. TS. Hồ Đăng Phúc, Viện Toán học trình bày tại chương trình
Tại chương trình, đại biểu và sinh viên tham dự đã nghe PGS. TS. Hồ Đăng Phúc, Viện Toán học và TS. Nguyễn Thị Thúy Quỳnh, Trưởng khoa Cơ bản trình bày nội dung “Phân phối xác suất nhiều chiều trong thống kê bayes và kinh tế - tài chính”.
Trong phần đầu tiên, PGS. TS. Hồ Đăng Phúc, Viện Toán học đã nêu vai trò của toán xác suất; Phân phối xác suất nhiều chiều trong thống kê bayes và kinh tế - tài chính.
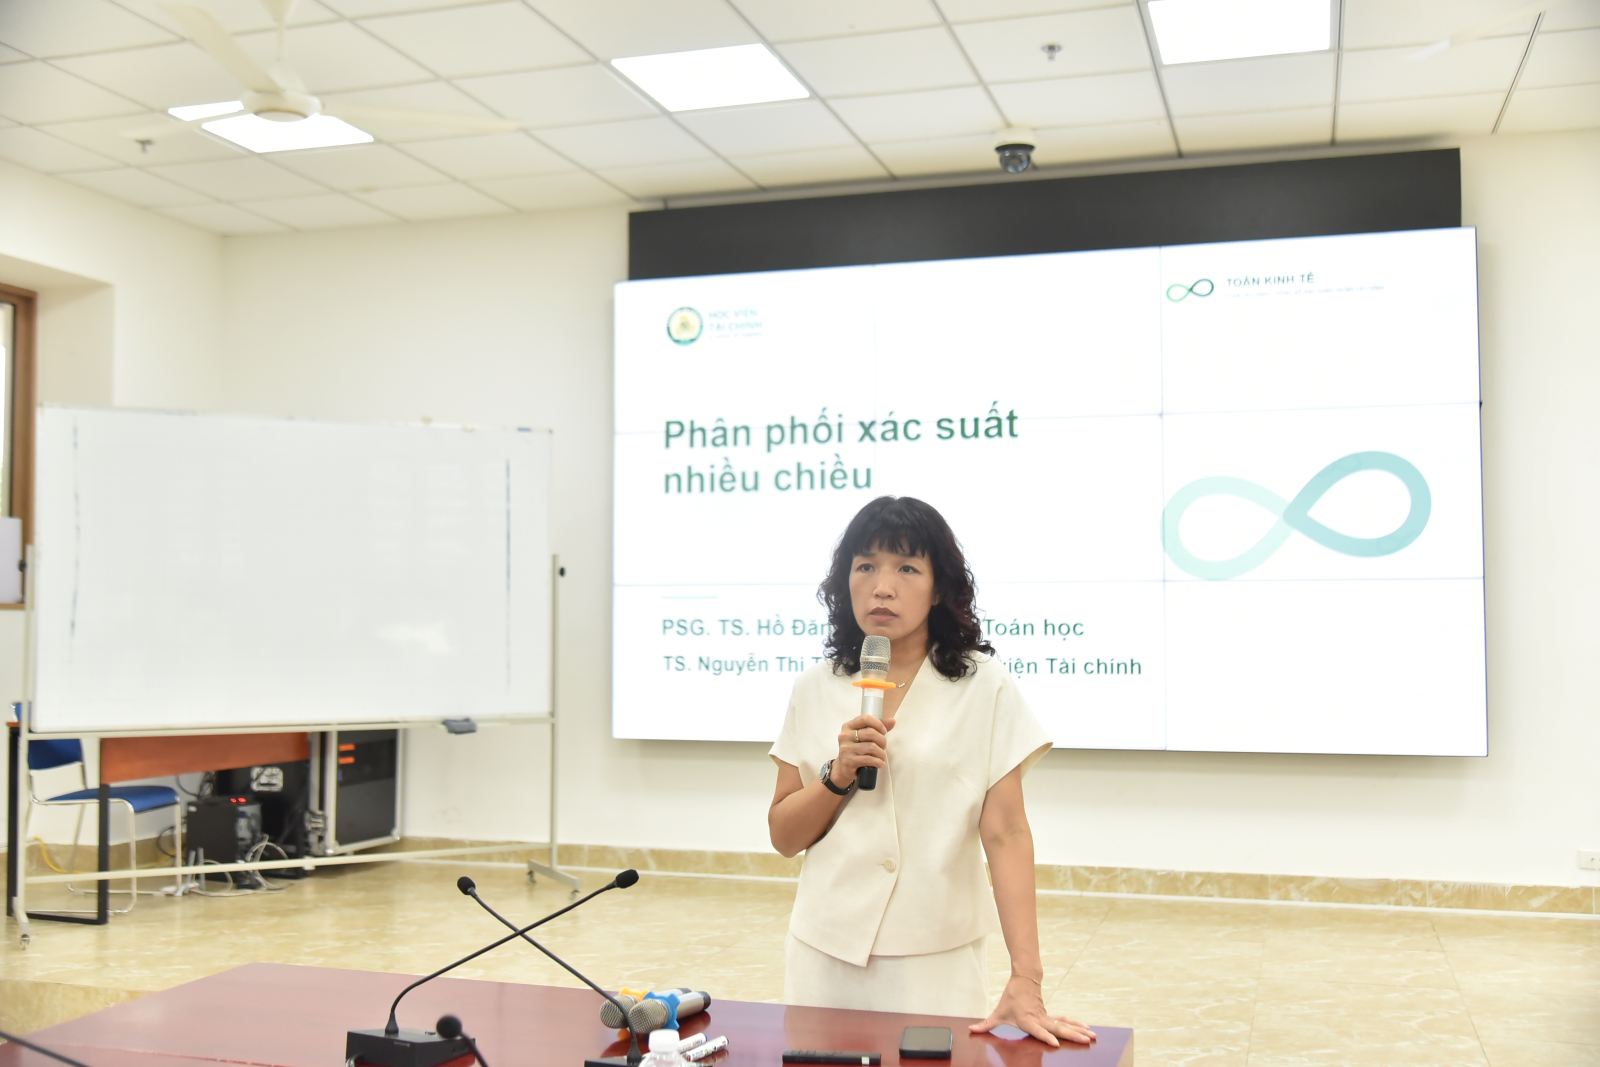
TS. Nguyễn Thị Thúy Quỳnh, Trưởng khoa Cơ bản trình bày tại chương trình
Nội dung báo cáo gồm các kiến thức nền tảng về véc tơ ngẫu nhiên: hàm phân phối và hàm mật độ đồng thời, véc tơ kỳ vọng, ma trận hiệp phương sai, phân phối chuẩn nhiều chiều, biến đổi tuyến tính của véc tơ chuẩn, luật số lớn và định lý giới hạn trung tâm cho véc tơ ngẫu nhiên, khoảng cách Mahalanobis và phân phối Wishart. Các khái niệm được minh họa trên số liệu giá cổ phiếu FPT, VCB và HPG niêm yết trên HOSE, kèm thực hành tính toán trên Excel.
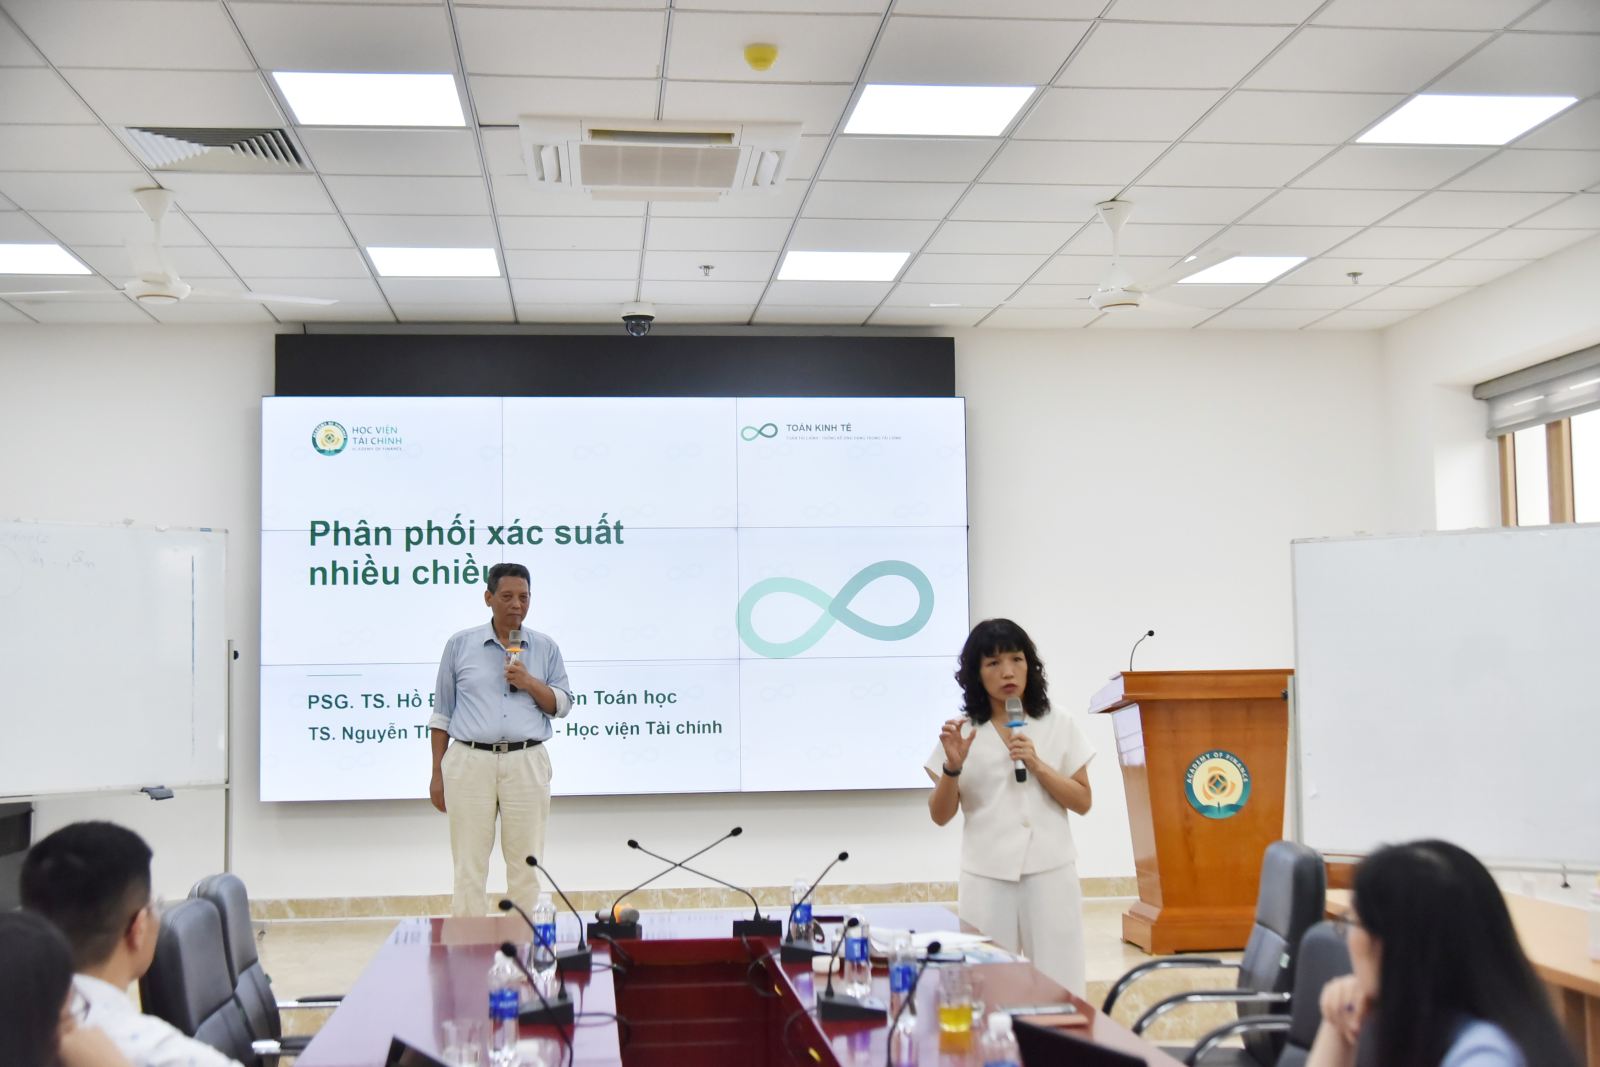
PGS. TS. Hồ Đăng Phúc và TS. Nguyễn Thị Thúy Quỳnh cùng chia sẻ tại chương trình
Báo cáo làm rõ vai trò của phân phối nhiều chiều trong đo lường rủi ro tài chính như rủi ro của một danh mục đầu tư, lượng hóa lợi ích của đa dạng hóa và tính giá trị chịu rủi ro (VaR) của danh mục. Báo cáo cũng phân tích những phiên thị trường giảm mạnh đồng loạt để chỉ ra giới hạn của giả thiết phân phối chuẩn và sự cần thiết của việc kiểm định mô hình trên dữ liệu thực.
Đối với thống kê Bayes, phân phối nhiều chiều là công cụ không thể thiếu khi mô hình có nhiều tham số, bởi tiên nghiệm và hậu nghiệm khi đó đều là phân phối nhiều chiều. Báo cáo giới thiệu cách cập nhật Bayes cho véc tơ lợi suất kỳ vọng và ma trận hiệp phương sai, qua đó đưa ra xác suất trực tiếp cho các giả thuyết mà nhà đầu tư quan tâm. Đây là cơ sở của mô hình phân bổ danh mục Black-Litterman và các phương pháp sẽ được trình bày ở những buổi tiếp theo.
Các công cụ này cũng là nền tảng của nhiều phương pháp học máy hiện nay như phân tích thành phần chính, phát hiện giao dịch bất thường, quá trình Gauss và tối ưu Bayes. Trong bối cảnh các phần mềm và mô hình trí tuệ nhân tạo ngày càng phổ biến, nắm vững cơ sở toán học giúp người học Toán kinh tế hiểu được giả định của mô hình, đánh giá được độ tin cậy của kết quả và sử dụng mô hình một cách có trách nhiệm.
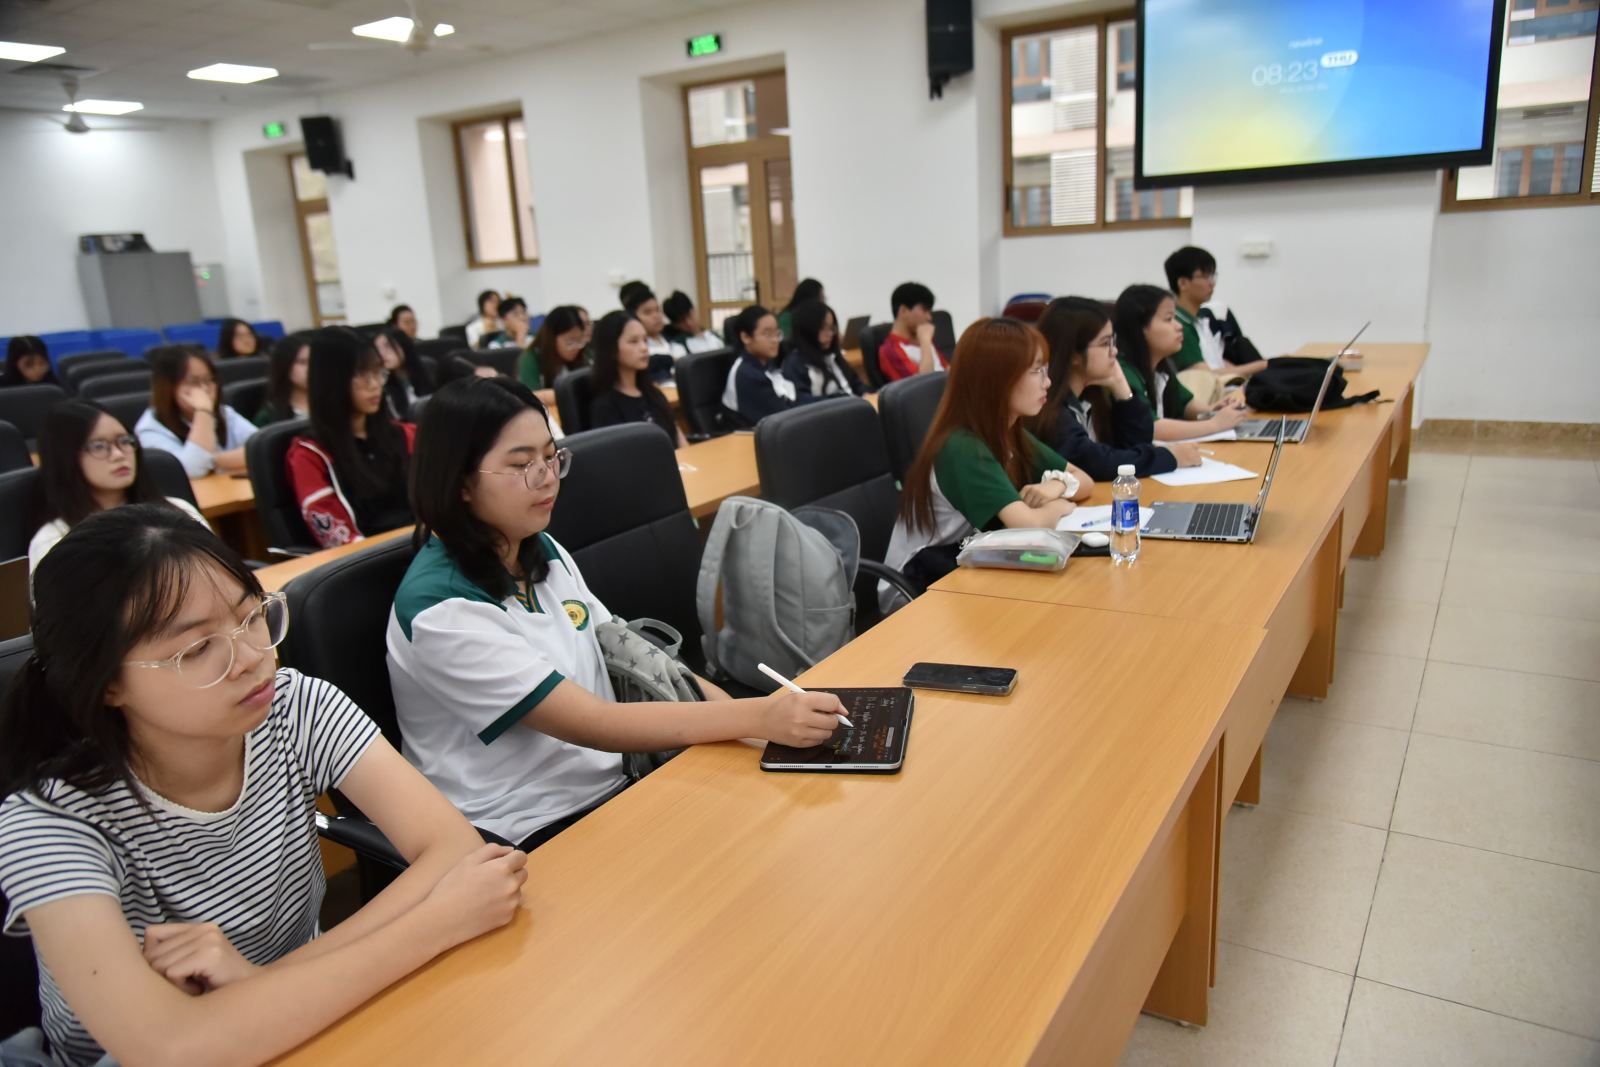
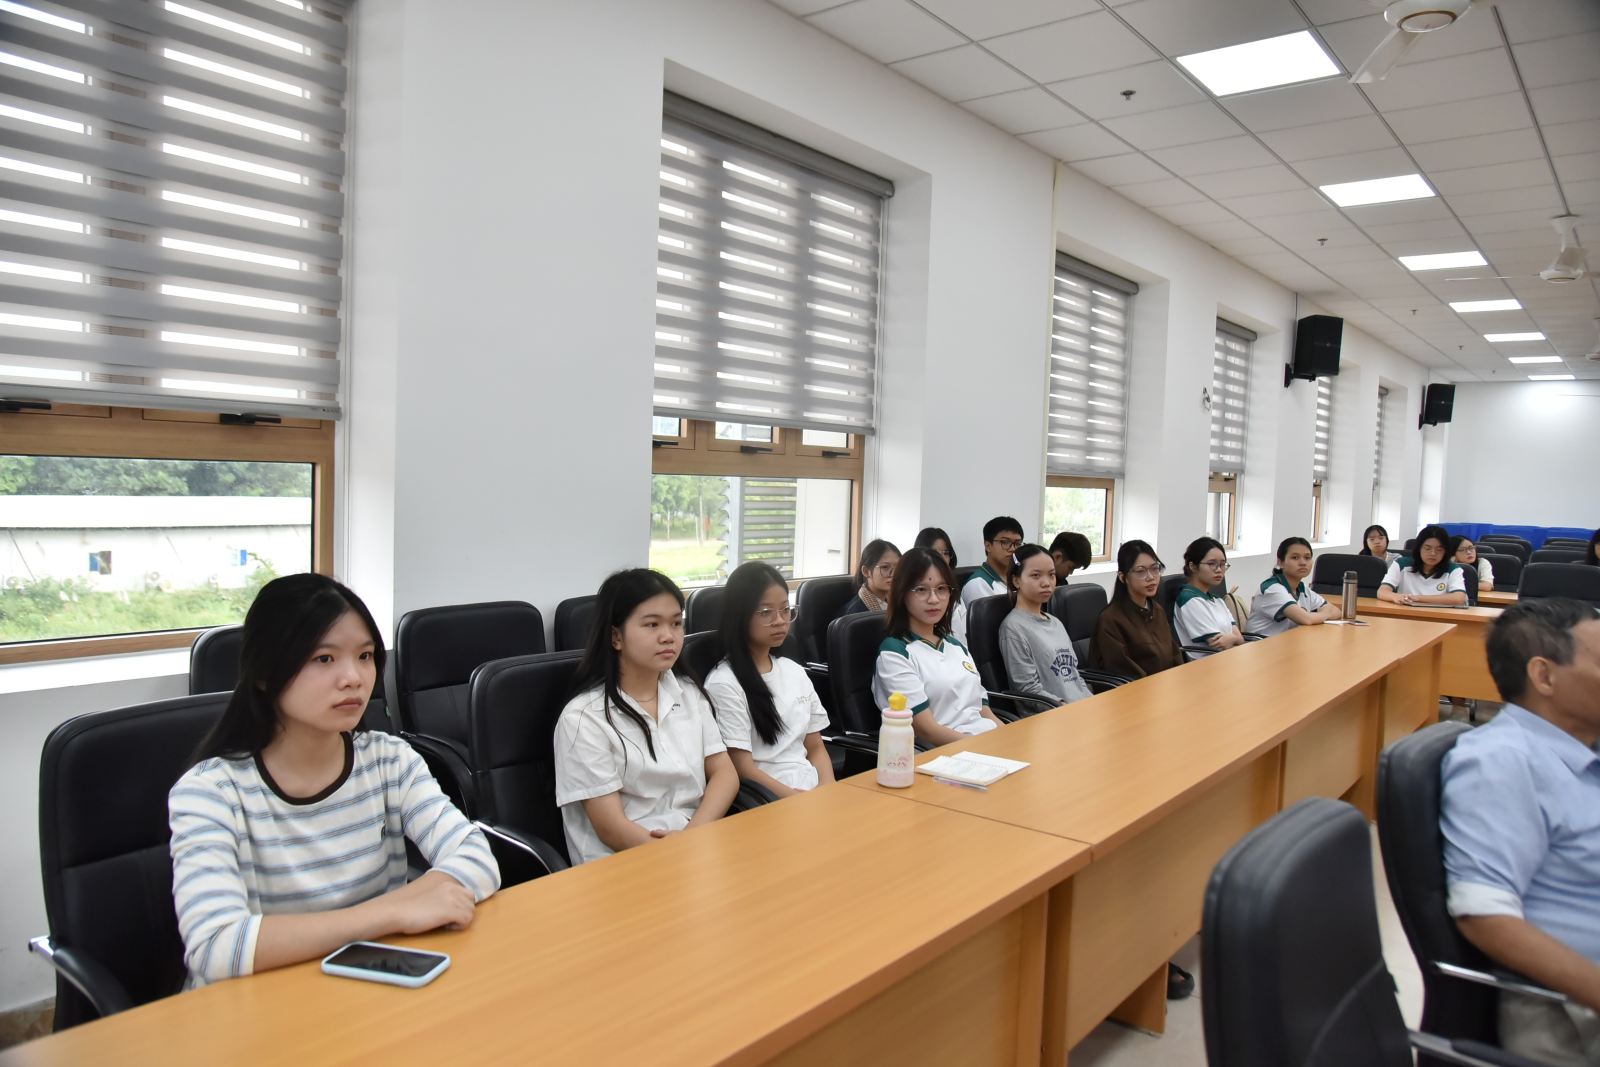
Sinh viên tham dự tại chương trình
Theo chia sẻ của sinh viên Nguyễn Anh Quân - CQ63.18.01.01 – Chương trình đào tạo Toán - Tài chính chia sẻ, tham gia chuỗi seminar "Thống kê Bayes và ứng dụng trong kinh tế - tài chính", em đã có cái nhìn rõ nét hơn về tư duy thống kê Bayes cũng như cách ứng dụng các phương pháp để phân tích dữ liệu và ra quyết định trong bối cảnh kinh tế tài chính có nhiều biến động. Đây chắc chắn là nền tảng kiến thức quý báu giúp ích cho quá trình học tập và nghiên cứu của em sau này. Đặc biệt, chúng em được nghe chính PGS. TS. Hồ Đăng Phúc, Viện Toán học và TS. Nguyễn Thị Thúy Quỳnh là những giảng viên tâm huyết chia sẻ, hướng dẫn với dẫn chứng thực tiễn nên chúng em dễ hiểu.
Một số hình ảnh khác
 |
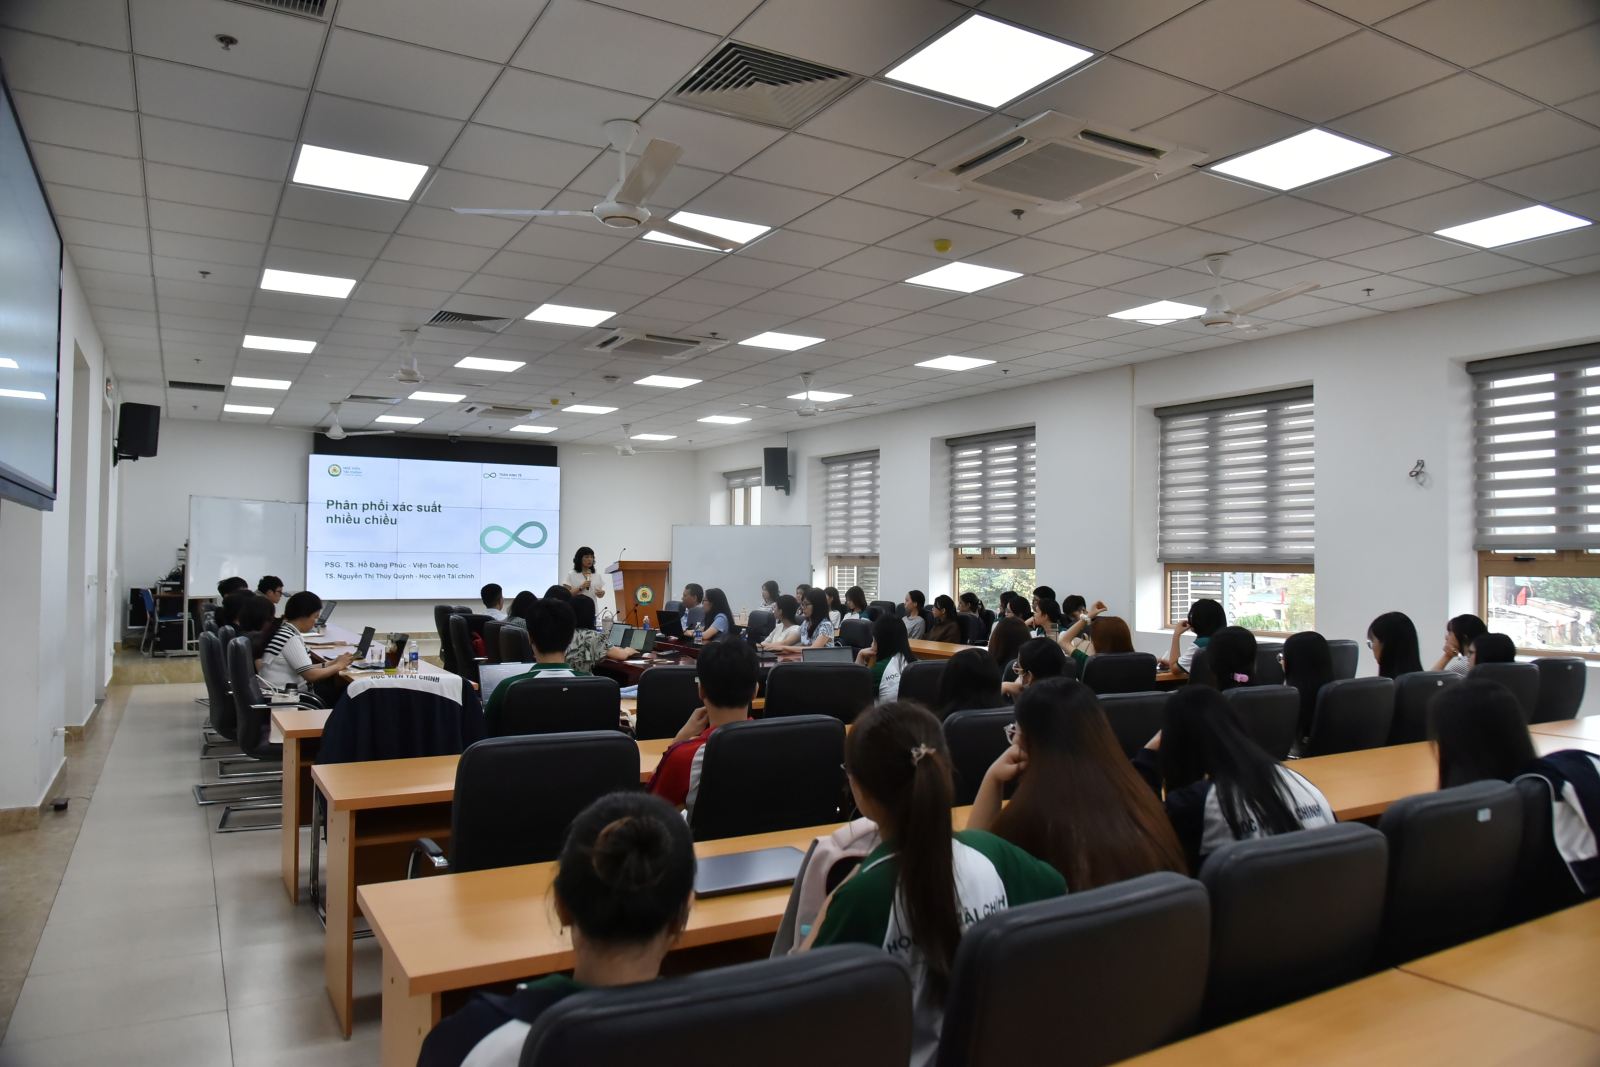 |
| Toàn cảnh chương trình |
 |
 |
 |
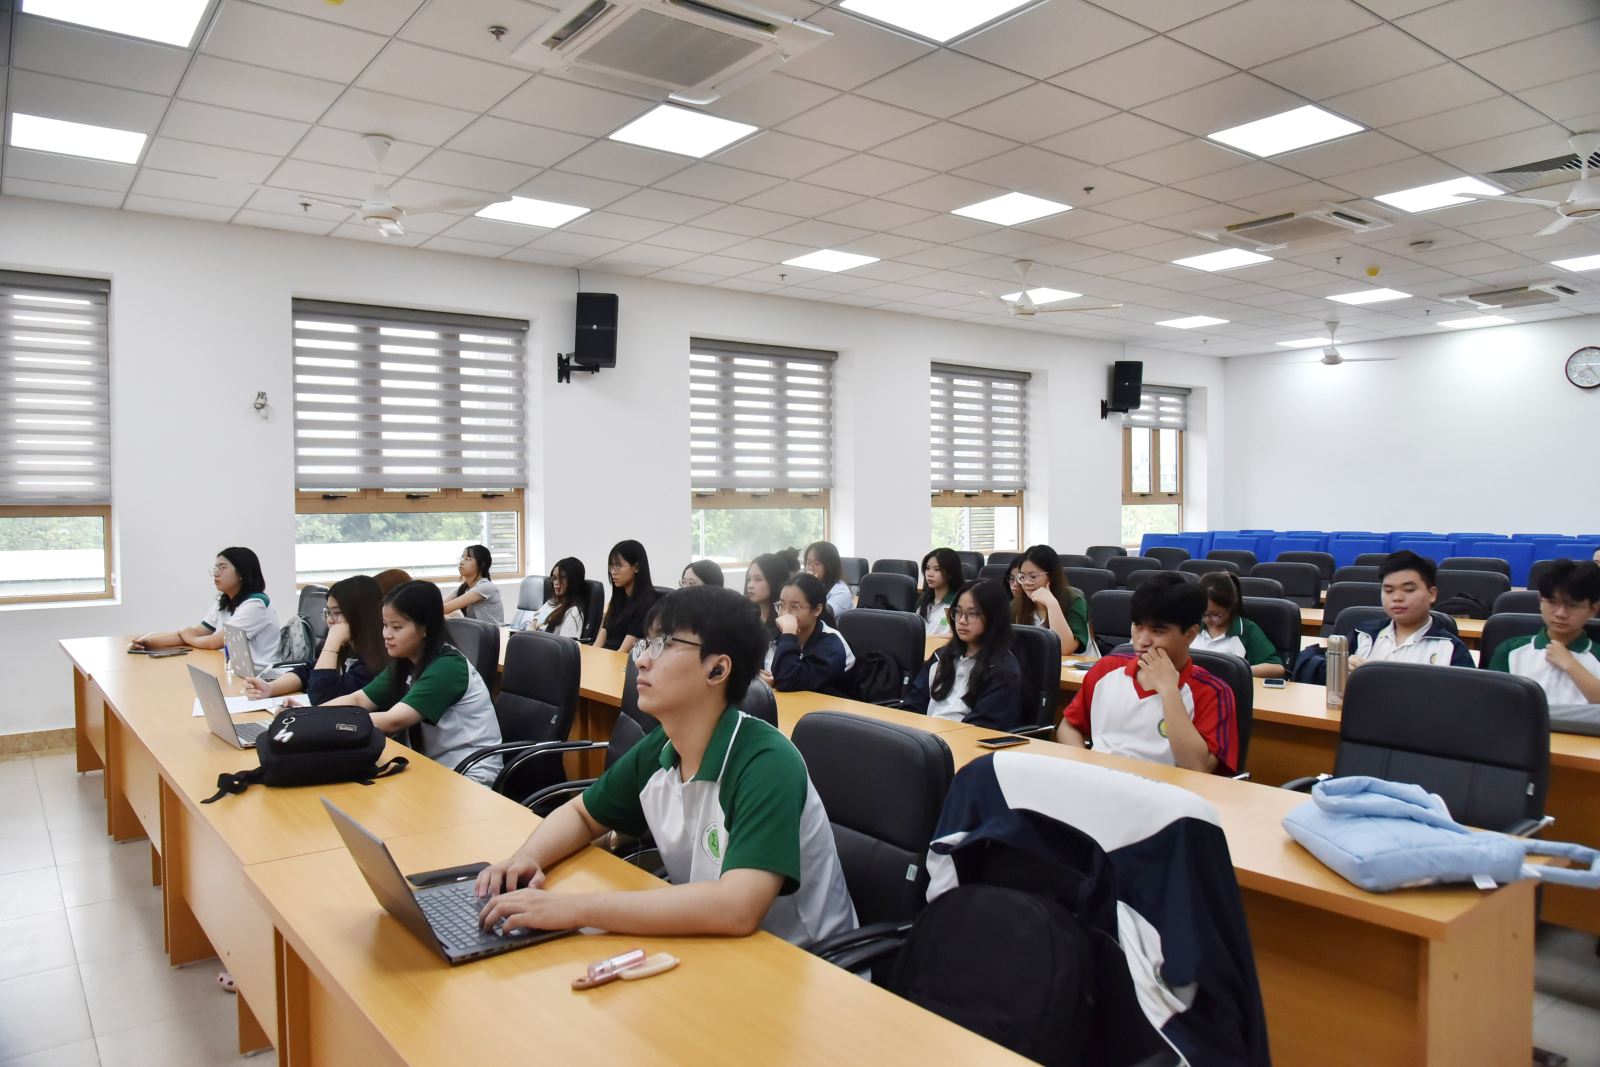 |
| Đại biểu và sinh viên tham dự |
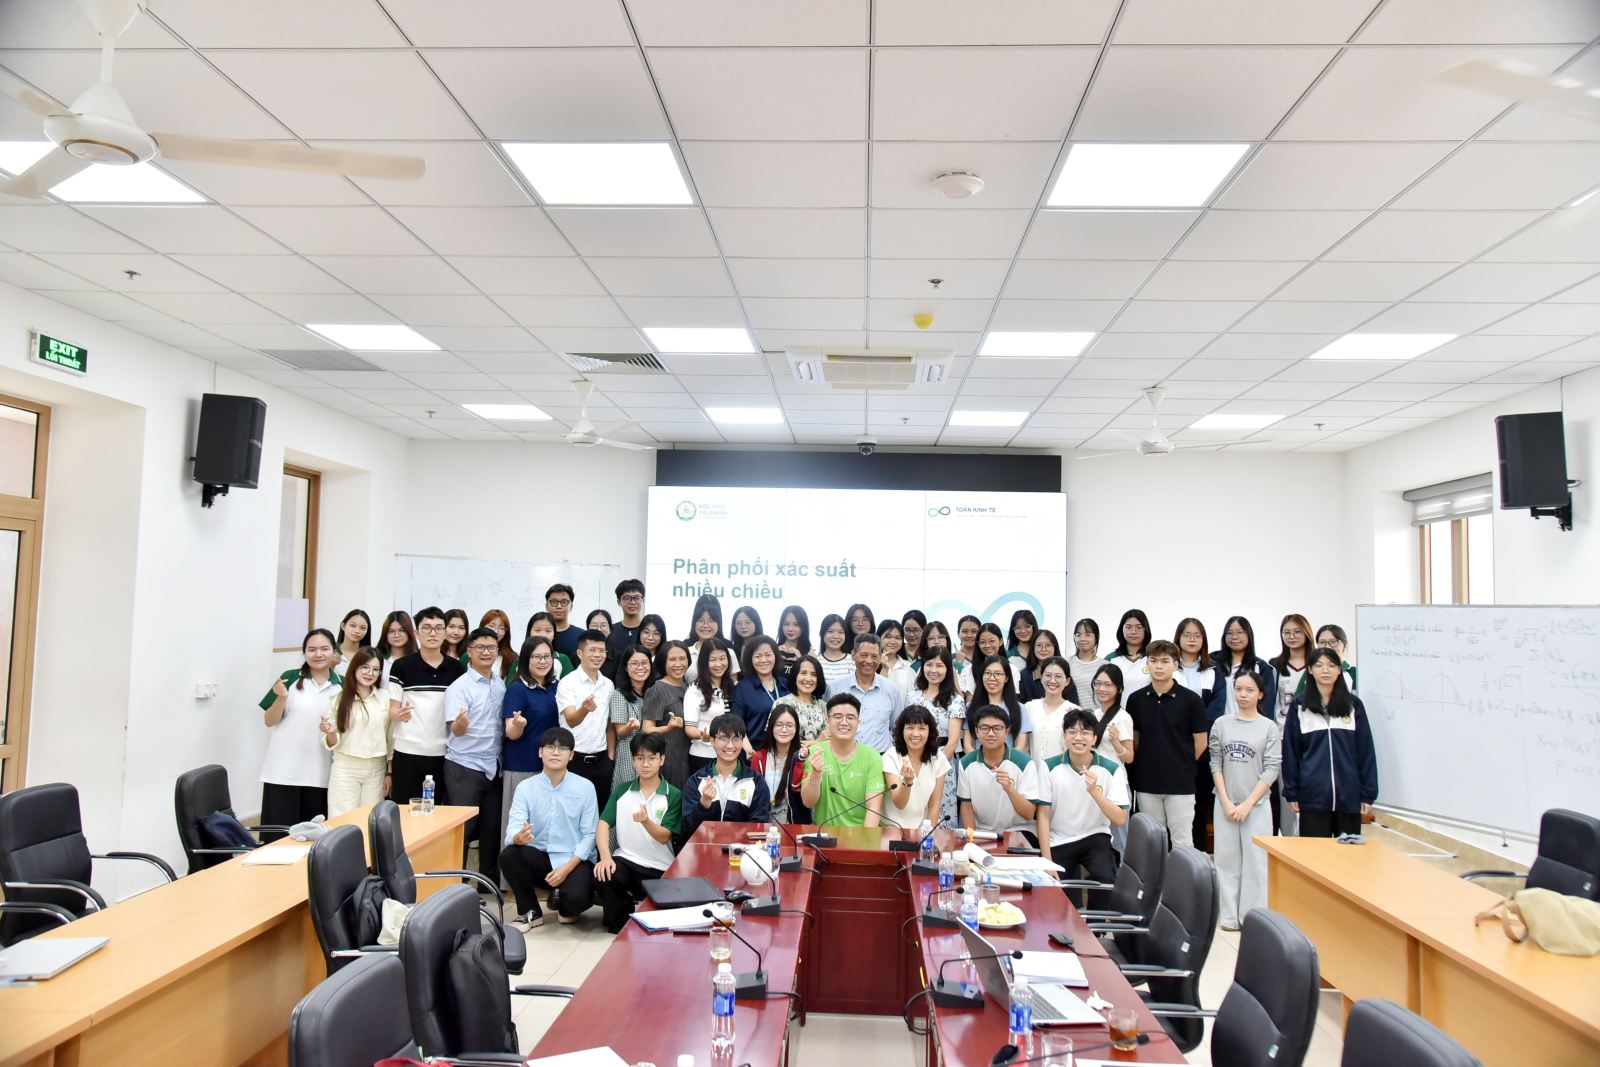 |
| Đại biểu và sinh viên cùng chụp ảnh lưu niệm |

 Tiếng Nga
 Tiếng Nhật
 Tiếng Việt
 English
 Ngày phát hành:
10/11/2026 - 12:00
 Lượt xem:
138


_09112026133605603.JPG)

